
本日はまたしても
質問を頂きましたので
張り切って答えたいと思います!
コメントいつも
ありがとうございます!!
今度 家突き止めてお礼に伺います。
(通報)
ということで今日の質問は
個人向け国債を
どんな風に活用してるか?
特に現在投資してる人と
50代以上で老後が近い人は
大いに使い所があると思うので
目の穴かっぽじって
よく読んどいてください。
あ、ちなみに大前提ですが
国債には窓販国債っていうのと
個人向け国債の二種類があり
今回話すのは個人向け国債の方です。
債権全体の詳しい話も
そのうちしたいところだけど
今日はとりあえず窓販と個人向けは
全くの別物
ぐらいに思っといてください。
ということで本題ですが
個人向け国債の最大の特徴は
何と言っても元本保証。
銀行の定期預金は銀行が破綻したら
1000万+利子までしか保証されないけど
国債は国が破綻しない限り
1000京円でも完全保証。
そして預け入れから1年経てば
元本割れせずに中途解約も出来ます。
つまり、1年解約出来ない
という縛り以外は
定期預金の完全上位互換。
特に今みたいな金利が上がってる時は
変動10年国債がクソ便利でさ。
普通、定期預金だと
5年定期に1%で預けたら
その間に金利が2%になろうと
3%になろうと1%分の利子しか
もらえないじゃん?
それが変動10年だと
半年ごとに市場金利に合わせて
もらえる利子が変わるんだよね。
ちなみに市場金利って
ニュースで
長期金利が3%超えた
って騒いでるアレね?
今年の金利の動向を見てくと
分かりやすいんだけど
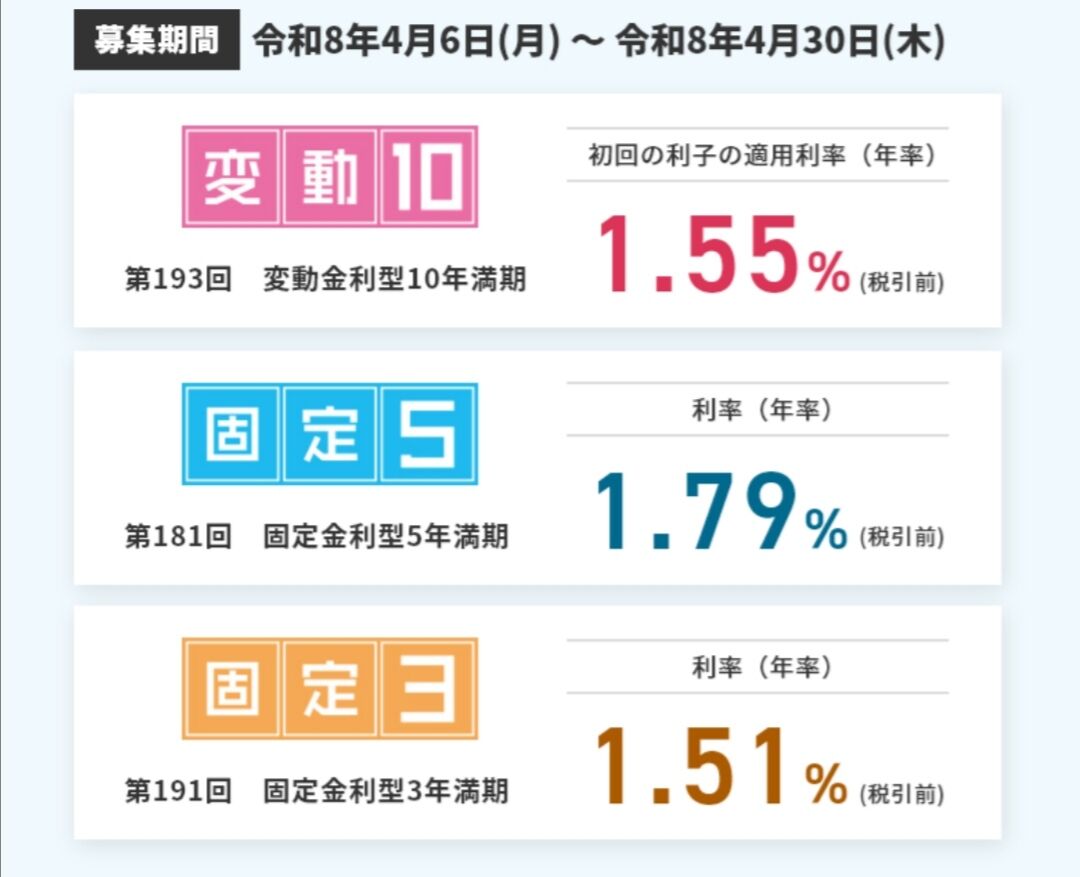
4月に1.55%だったのが
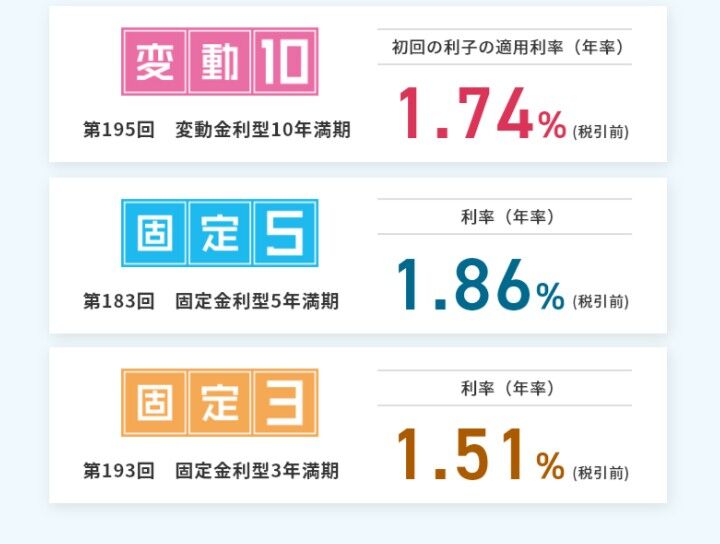
6月には1.74%になって

今月は1.95%
来月は多分2%行く。
こんな風に金利上昇中だと
例えば10月の金利が2%だったとして
半年前の4月に1.55%の国債を
100万円分買ってたとしたら
4~9月の適用金利1.55%
↓
10月に1.55%の
半年分の利子収入7750円
10月~3月の適用金利2%
↓
4月に2%の
半年分の利子収入10000円
みたいなイメージ。
※訂正
4月発売の国債は
初回の利子11月でした。
一ヶ月ズレてましたね。汗
税金引かれるんで
手取りはもうちょっと少ないけど
ほったらかしでも勝手に
一番高い金利になってくれるって
バチクソ便利じゃね?
しかも投資してる人は
株とかで年率6パー、7パーの
リターンだったとしても
持ってる金を全額
株に突っ込まない限り
実際のリターンって下がるじゃん?
例えば半分株・半分現金で
持ってるとしたらリターンは
単純に半分に減るわけよ。
でも現金を国債で持っておけば
全体のリターンをなんのリスクもなく
1%ぐらい上げられる。
投資してない高齢者世代でも
現金がインフレで削られてくスピードを
緩めることが出来る。
こんなもん
使わん意味が分からん。
ということで、我が家は
2~3年以上使わない金は
全額10年変動に突っ込んでます。
もちろんインフレ考えたら
最優先はNISAだけど
NISAに入れられない
リスクを取りたくないお金は

国債がいいんじゃ
ないでっしゃろか。
※あくまで個人の感想です(予防線)
↑動画もどーぞ


