37平米に3人暮らし

手取り18万、団地暮らしでミニマリスト気質な専業主婦。 今年は境界知能娘の塾無し高校受験を控えてます。 インテリア、収納、節約、投資、子育てに興味ある人はどーぞ。

タグ:税金


今年もあと半月切りましたが
年末といえば


ふるさと納税の使い切り

NISA枠の使い切り

期限が来る旧NISAの移管

年末調整

確定申告用領収書の整理


不要な口座の解約
(未使用だと手数料かかる場合アリ)


などなどお金関係の
やるべきことがてんこ盛りです。


我が家は今年
ふるさと納税出来んけど。

(まだ根に持ってる)


で。


私もオットが転職先で作らされた
都市銀行を解約したり
期限が終わる旧NISAのチェックなどを
していたんですが
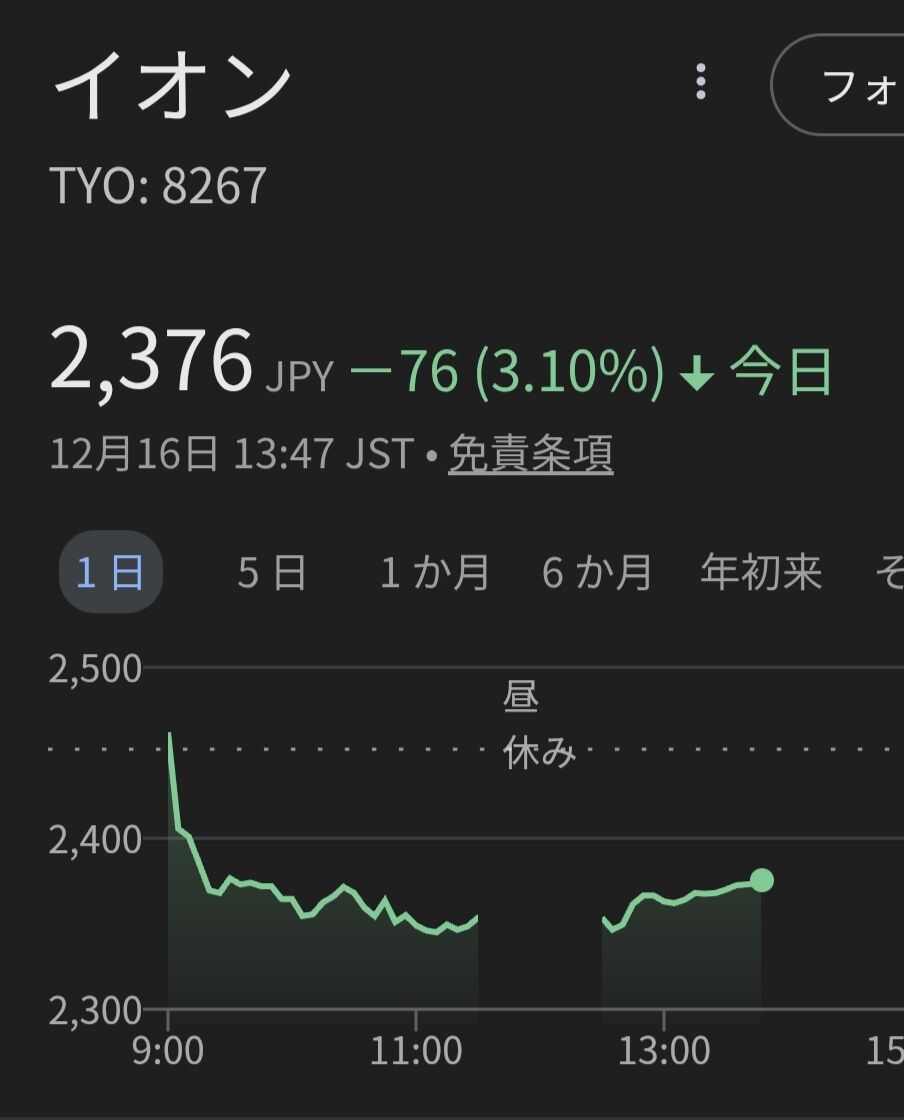
ふと株価をチェックしたら
イオンの株価が

Screenshot_20251216_140255

こんなことに。


なんか知らんけど
株価下がってるっぽいぞ??


IMG_20251017_223047

よし、売却だ。
(頭おかしくなった訳ではありません)


前にも話した通りこのイオン株
旧NISAから特定口座に払い出されたのを
気づかず放置してたらめちゃくちゃ
値上がっちゃったやつなのよ。
※旧NISAは5年間だけ非課税なため
 値上がると税金が痛い。


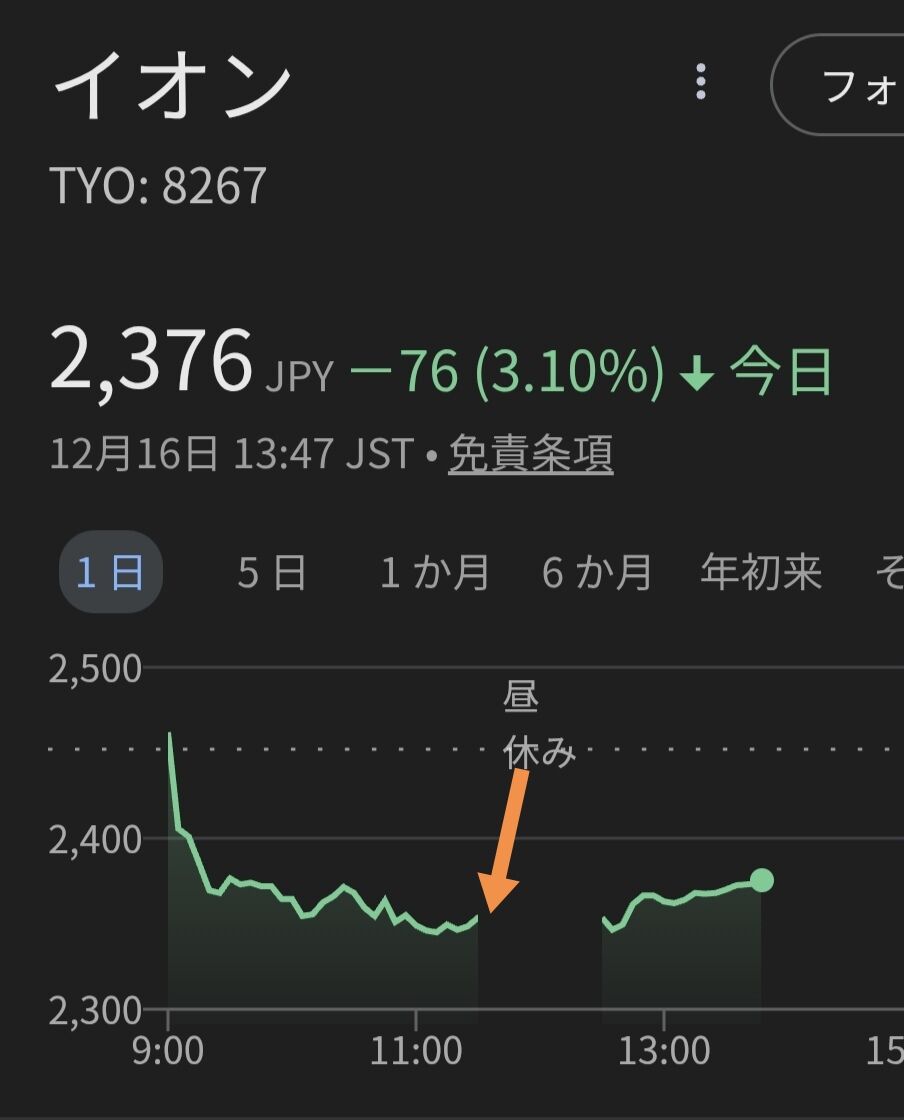
しかも私が気付いたの

Screenshot_20251216_140315

この昼休み中。


この日の底値水準です。


そこで売り注文と買い注文を
100株だけ出してみました。


なんで100株ってハナシですが
全部買い直すには
NISA枠が足りなかったんよね。


初めて買い直ししたんで
勝手が良く分からんかったけど
午前の終値を指値にして
買い注文と売り注文出したら
無事に売り買い両方出来てました。


Screenshot_20240930_143959

良かった☆


ということで、早速このことを
ブログに書いていたんですが
ふと思い出したのが
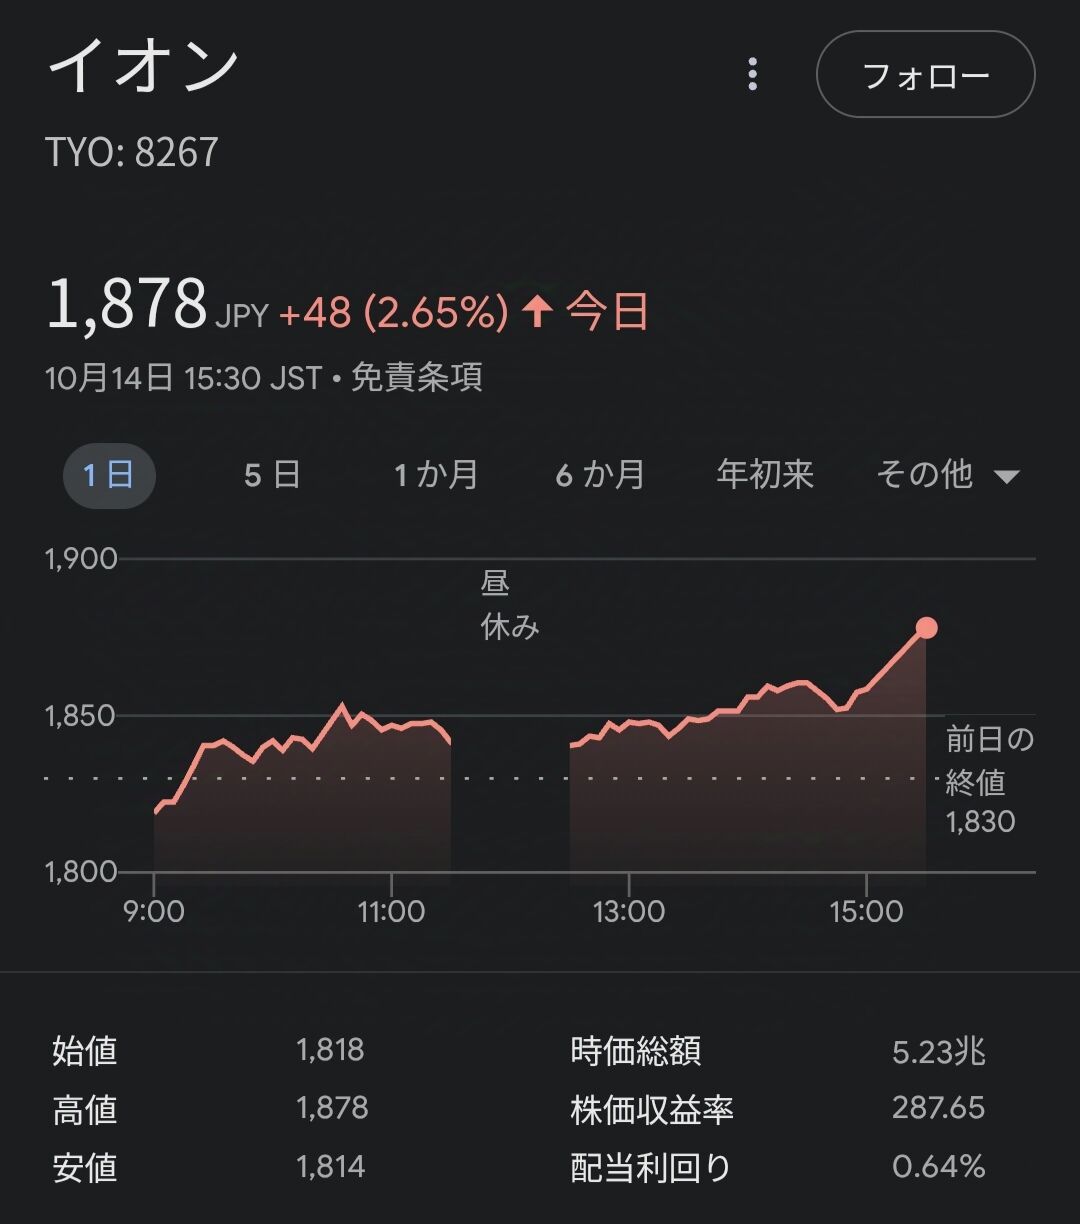
値上がりしてて売れなかった


↑このとき。


こん時っていくらだったんだっけ??
と、過去画像を漁ってみたらさ


IMG_20251014_234052

今より安いやん
数カ月前の私死ね。


よく言われることだけど

株価は乱高下しながら
長期スパンでは上がる

この教訓を胸に刻んだ瞬間でした。
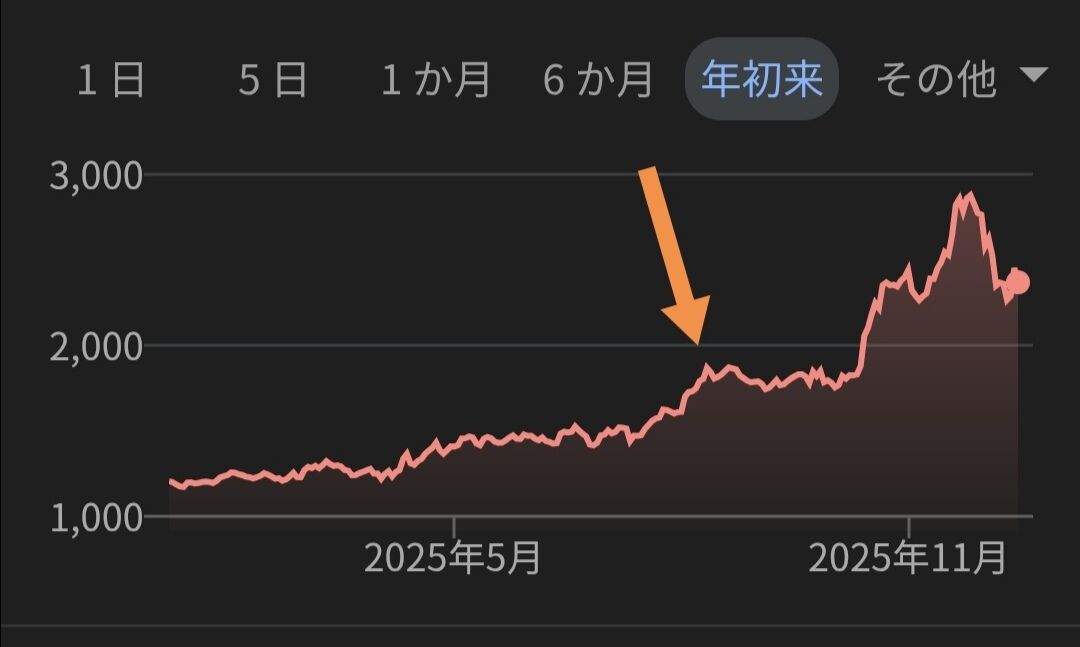


Screenshot_20251216_150919

ここの時点では最高値でも
その後の山から見れば最安値なんよな。


この事実を無視して
私のように感情で行動すると


IMG_20240830_140425

こうなるYO★


ちなみに2021年の旧NISAは
12月末に払い出しになるらしいんで
買い直す人は年初一発目の買い直しを
忘れずにね♡


↑動画もどーぞ


このエントリーをはてなブックマークに追加


今日のブログと全く関係ないですが
昨夜の地震、ビビり散らかしました。


オットの両親が北海道で
何度電話しても出ないし
LINEも既読つかないんだもん。


ガチで生きた心地しなかったわ。


幸い両親は無事だったけど
北の方の皆、無事・・・だよね?


コメントくれる方の中で数名
震源に近い方がいるはずなんで
もし見てたらコメント欄に
無事だよと一言ほしい。


***************


叔父叔母の資産管理を任されて
はや半年ほどになりますが
実は最近、気になってたことがありました。


それは


IMG_20251017_223047

贈与税。


というのも叔父叔母の使ってた銀行
地方銀行と都市銀行で

・手数料が高い
・利便性が低い
・金利が低い


の三重苦。


そこで叔母名義の
ネット銀行口座を作ったんだけど
金利目当てに叔父のお金も
少し叔母の口座に
移動しちゃったのよね。


これがネットで調べるとどうも
贈与税の対象になる
かもしれんと言うので戦々恐々。


夫婦であっても生活費以外に
年間110万を超える金の移動は
原則アウトって
どこ見ても書いてあんのよ。


法律的には夫婦の共有財産なんだけど
税法だとルールが変わるらしく
夫婦であっても稼いだ人の金として
個別に扱われるらしい。


で、気になったんで
税理士してる母方の叔父に電話して
聞いてみたらさ


IMG_20251008_235149

贈与になるし
金を戻したら戻すときも
贈与税かかんで?


Screenshot_20250714_203343

まっじっでっ!?


僅かな金利もらうために
ウン十%の税金取られんの!?


pose_zetsubou_man


へたこいたーーーー。


と、思うと同時に
更に新たな疑問が浮かぶ。


専業主婦=収入ゼロ=資産ゼロ


この方程式で行くと


まさか専業主婦が
NISAやろうとしたら
贈与税とられる?


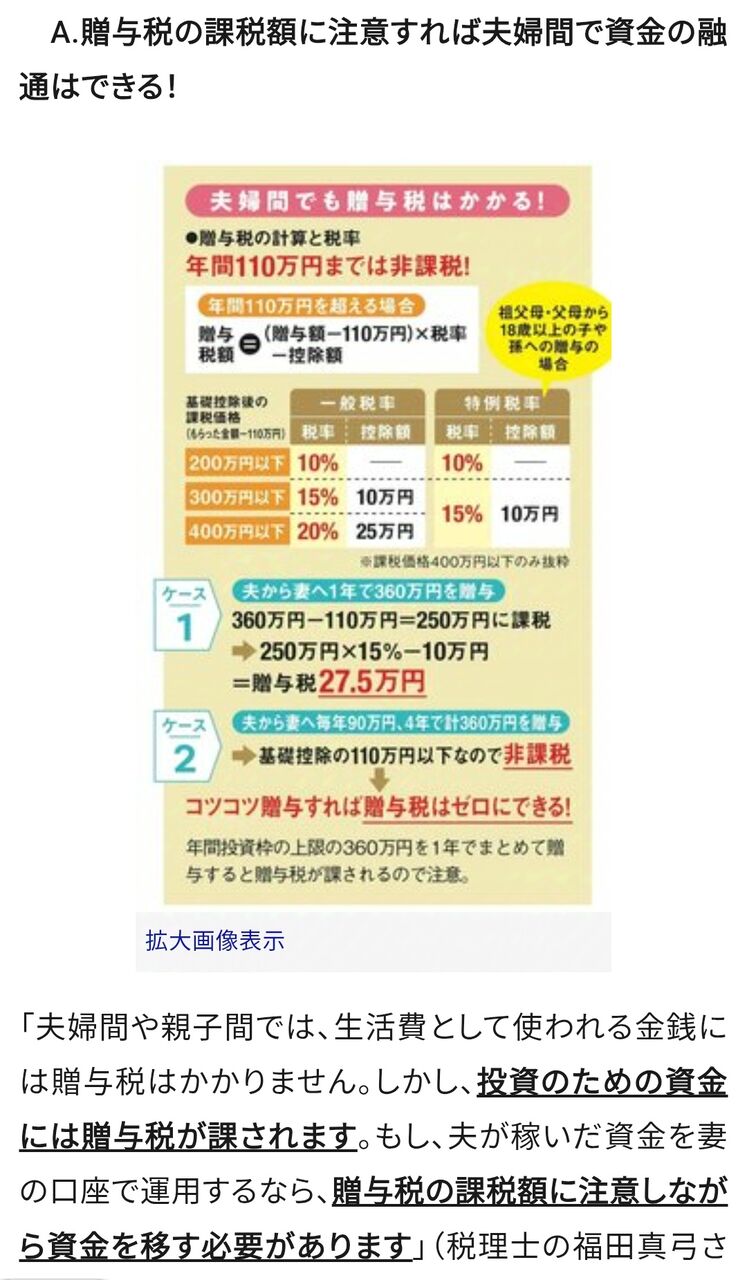
IMG_20251205_172530

※ダイヤモンド・オンラインより引用

はいそのまさか。


年間110万以上の金を動かして
妻名義の証券口座でNISAやったら
NISAなのにがっつり
税金取られるっていうね。


ガツガツ資金移動してたっちゅーねん。


ということで
これは何とかせねばなるまいと考えまして
自治体主催の無料税理士相談
行ってきました。


予約がいっぱいだったから
飛び込みで2時間近く待たされたけど
結論から申し上げますと


2416626

行ってよかった・・!


以下、今回話を聞いた
税理士さんの解釈です。


夫婦のお金は混ざっていて
どこまでが誰のお金か証明出来ない


そのために相続税も配偶者控除が
1億6千万円あるわけで
夫婦間でお金を移動しても
特に問題はない


ただ、相続のときは
名義預金を疑われるお金は
申告しておいたほうがいい


job_news_caster_man_serious

だそうです。


念の為、現在の叔父叔母のお金の管理方法

・支出は記録しレシートは保管
・移動させた叔父のお金も記録

についても問題ないか聞いたんですが

そこまでやってれば
何の問題もない


らしい。


Screenshot_20230904_221222

ッシャオラっ!!


プロの税理士でも人によって
税法って解釈が分かれるんだよね。


恐らくだけど


ルールとしては
夫婦での資金移動も
贈与税の対象になる


が


実務上
夫婦間で金を動かしたところで
税務署に指摘されることはほぼない


税務署が金の流れをチェックするのは
主に相続の時なので、その時は
自分名義の預金も全部相続財産として
申告しとけば間違いない


てことなんじゃないかと。


ということで、もし叔父叔母間で
相続が発生したらその時は
全財産を申告しとこうと思います。


2877445_s

専業主婦で
NISAやってる皆さん
安心して投資してこ☆

※解釈によるので
 心配な人は年間110万以下に抑えてね


↑動画もどーぞ


このエントリーをはてなブックマークに追加


昨夜、12年越しの思いが叶って
変なテンションで
ポチった三段ゴミ箱。


ゴミ箱とはいえ
高さが116センチもあって
まあまあデカイです。


この狭い37平米に
こんなサイズ感のモノを迎え入れたら
このブログのタイトル


実質35平米ぐらいに
3人暮らし


↑こうなるのは
火を見るより明らか。


てことで、我が家は
大物を買うときには
事前に古い方の大物を
処分するようにしています。


大物処分には
ジモティーが便利で
無料に設定すると大抵
その日のうちに問い合わせが来て
取りに来てくれるんですが
今回のゴミ箱はなんせ


24-01-19-13-32-26-656_deco

壊れとる故。


仕方ないので粗大ごみ回収に
申し込みましたが
捨てるって処分費がかかるだけじゃなく
実は処分費で足りない分は
税金が使われてるんだよね。


つまり、モノを捨てるって
結構なコスト。


もったいないから取っておく

↑この考え方してると
モノがゴミ化して
処分コストが上がるだけなんよな。


例えば勢いで流行り物を買って
失敗したなって思った時
手離すタイミング的には


未開封

開封して未使用

ちょっとだけ使用

流行が終わるまで放置


この順で価値は落ちてくわけよ。


どうせ使わないなら
一刻も早く手放した方が
絶対貰い手はつきやすい。


判断を先送りにすればするほど
処分費が上がっていくので
「もったいない」って思う人ほど
早めに処分した方がいいと思う。


ちなみに粗大ごみの回収も
予約がいっぱいで
回収が一か月先とか良くあるんだけど
今回は運よく12日に予約出来ました。
(商品届くのは10日予定)


ということで、8/10~12までは

実質35平米ぐらいに
3人暮らし


にタイトルを変更したいと思います。


24-05-29-20-27-34-386_deco
嘘だよ!


↑動画もどーぞ


このエントリーをはてなブックマークに追加


こないだ、保険の書類が届いたので
何かと思って開けたら
学資保険の祝い金の
請求書が入ってました。


IMG_20231115_111506

そういえばウチで入ってる学資保険
進学のタイミングで
祝い金がもらえるやつやったわ。


学資保険って加入するときは
返戻率とか色々調べるけど
いざ受け取るときって
どうしていいか
分からんくない?


祝い金って据え置いたほうが
お得になるんか?


いや、逆に一括でもらうと
税金かかるとか?


と、疑問に感じたので
今日はちょっと
学資保険の受け取り方について
調べてみました。


素人の調べたことなんで
間違ってることがあるかもしれませんし
なんなら全部
間違ってる可能性さえありますが
詳しくは自分で調べてね☆


てことでまずはこちらのパターン。


契約人と受取人が違う


とーちゃんが契約して
子供や奥さんを受取人とかにしちゃうと
受取額が110万を超える部分に
贈与税が課税されます。


ちなみに税率は金額で変わるけど
例えば満額300万受け取れる学資保険なら
300-110=190万の10%で
19万円の税金が取られる計算。


贈与税だから
増えた部分に課税されるんじゃなく
まるごと課税されるのがポイント。


学資保険の返戻率によっては
元本割れするレベル。


契約者と受取人が同じ

・年金形式で受け取る場合

祝い金ではなく
毎年少しづつもらうタイプの場合
雑所得として税金がかかるらしい。


つまり、契約者の年収が
48万超えてれば
所得税がかかる。


ただしこちらは
増えた分に対しての課税なので
例えば188万払い込んで
受け取り合計200万
50万✕4年で受け取った場合
増えた12万を4で割った3万円分だけが
雑所得扱い。


雑所得は20万まで
申告しなくていいので
株の配当金とかも合わせて
20万以下なら
税金はかからんらしい。


ちなみに20万超えても
雑所得は社会保険料に
影響ないらしいです。


・一括で受け取る場合

こちらは一時所得扱いになるので
増えた金額が50万までは非課税。


例えば払った保険金が240万で
受け取り金が300万だと
60万増えたよねってことで
控除の50万を引いて10万円の半分
つまり5万円が給料と合算されて
所得税取られるらしい。
(一時所得も保険料への影響はなし)


てか今どきの返戻率なら
50万超えなんてそうそうないって
色んなサイトに書いてあるけど
私が加入した当時は129%だったから
普通に課税されるんやけど。


・祝い金を受け取る場合


税金は一括受け取りと全く同じで
最後に受け取った年に
受け取り合計-払った金額
に税金がかかるらしいんだけど
このタイプの場合、問題なのが
祝い金を
受け取るか据え置くか。


※訂正※

ここ間違ってました!


祝い金を受け取る場合は
受け取る年に一時所得が50万以内なら
税金はかからないらしい。


例えば払った保険料が240万で
トータル300万受け取れる保険
(つまり利益が60万)なら
一気に300万請求すると課税されるけど
分けて請求すれば課税されないらしいです。


据え置くと据え置いたお金が
多少増えるらしいんだけど
実際どのくらい増えるんだ?


と、契約時の書類を見返してみたら


IMG_20231115_105240

10年で3万やった。


定期預金がウンコなら
こっちはハナクソやな。


当時はまだ金利について
よく分かってなくて


22732_s
100万が20年で
129万に増える!?

いやっほーー!


くらいに思って加入しましたが
今の時代なら学資保険入るより
つみたてNISAで投資信託でも買った方が
よっぽど賢いわ。
(今は返戻率も低いしな)


てことで結局祝い金を
受け取るか受け取らないかなんですが
もちろん・・・


Screenshot_20230915_203736

受け取りません。


3550602_s

はっ!?


預けてても意味ないのに
受け取らないの!?


て話ですよね。


でも、受け取ったところで
どうせ定期預金に入れるくらいしか
使い道がないんだよなあ。


祝い金は据え置いても
好きなタイミングで請求できるらしいので
この先、銀行の金利が上がったとしたら
請求すればいいかな、ってことで
とりま置いとくことにします。


でも保険は会社が破綻したら
全額は戻ってこないらしいので
皆さんには


2877445_s

もらっておく方を
オススメするよ☆

(説得力はない)


このエントリーをはてなブックマークに追加


こちらの記事↓


色々な解釈がされているようで

様々なコメントいただきました。


ありがとうございます。


でもね、実はこの記事で
私が書きたかったのって

楽しく働いてると
働いてるように見られない


ってことだったんです。


家事が大変だ!


私はこんなに働いてる!


って書きたかったんじゃなく
むしろ


家事楽しい!


だから全然働いてるように見られない


って書きたかった。


文章力がなくって

全然伝わらなくてすみません。


IMG_20210302_152013


で、コメントの中で

専業主婦ってその程度の事も仕事とか言っちゃうの?
本当にやることないんだね

とか

正社員とかで仕事してる方がよっぽど大変だケドね
年金も税金も払ってないんだから
文句言うな


ってコメントがあったんだけど
これほんと、私のせいで
専業主婦の皆さんに
不快な思いさせてたらすみません!!


IMG_20200726_105844
実際にはもっと主婦の仕事色々あります


私は確かにこう言われても仕方ない
グータラ主婦なんですが
世の専業主婦の中には
介護をしてる方もいれば
まだ小さい子供を頑張って育てておられる方も
病気で働けない方も
旦那様のサポートで大変な方も
色々いらっしゃると思います!


なので「専業主婦」という
十把一絡げではなく
ここは私への批判として
コメントを受け止めたいと思います。m(_ _)m


IMG_20210102_130618
反省?


で、この方々の怒りも
ごもっともな部分があると思うんですよ。


今の税制や年金の制度って
専業主婦が当たり前だった時代には
良かったのかもしれないけど
時代に合わなくなってきてるのも確か。


だって年収によっては
働いたほうが損する制度なんて
やっぱおかしいもんね。


でも、こういう制度についての不満を
ここで言ってても
何も変わらないので
政治が悪いとぼやくより
白票でもいいから
選挙で一票を投じましょう。
(怪しい啓発始まった)

senkyo_touhyo


と、話が脱線しましたが
そうそう、専業主婦の話ね。


私の場合、専業主婦には
自分で選んでなりました。


昔は一生結婚しないつもりだったので
老後のためにせっせこ貯金してました。


結婚したときも
当時オットはアルバイトで
年収100万円代だし
仕事をやめるという選択肢はなかった。


不妊治療のために仕事やめた時も
すぐまた働くつもりだったし。


それが予想外に
オットが就職して頑張ってくれたので
働く必要がなくなったっていう。
(と言っても高収入ではないよ?)

IMG_20201230_073929
80円でもない


この場合の「働く必要がない」は
今お金が足りてるって意味じゃなく
将来、娘が大学進学しても
オットが定年を迎えても問題ないって意味。


オットの年収が今の半分になっても
貯金はできなくとも
生活だけならなんとかなる。


つまりよっぽど特別な変化さえなければ
ライフプランとして破綻しないだろう
という見込みがあるわけです。


で、この状況「働かなくてズルい」
って意見もあるかもしれないんだけど
平均年収を下回る収入で
お金が足りているのは
それだけ使ってないからなんです。


もっとお金を自由に使いたい~!
って思えば、仕事したかもしれないけど
お金使えなくてもいいタイプだから
そこは自分で選んで専業になったわけです。


実際私は
主婦業楽しいと思ってます。
(ココで最初に戻る)

IMG_20210330_213159

でも人によっては家事育児が苦痛で
外で働くほうが好き!
って人もいると思うんですよ。


だからどっちがダメとかじゃなく
人それぞれ選択する自由が
あっていいと思ってます。


そして主婦の仕事についても
正社員のほうが大変かどうかは
それこそ人によると思います。


例えば掃除という家事一つ取ってみても
我が家のように狭い団地に住んでいるのと
ひろ~い庭付き一戸建てでは
労力は何倍も違います。


仕事だって安い賃金で
めちゃくちゃ大変な仕事もあれば
楽して高いお給料貰える仕事も
ありますよね?


また、同じ仕事内容でも
楽しく働ける人もいれば
辛いと思う人もいる。


だから大変さは人それぞれ。


主婦だからラク、は偏見だと思います。
(私はラクだけどな)


てことで最後に改めて・・・


世の専業主婦のイメージを
損ないましたことを
重ね重ねお詫びいたします。


IMG_20210102_130618
だから反省が感じられねえんだよ


こちらもどーぞ↓


このエントリーをはてなブックマークに追加

↑このページのトップヘ