今日はまたまたコメントで
ネタを頂いたので
飛びつきたいと思います!!
今回の内容は
ズバリ
NISAってやるべき??
これです。
本人的にはやってみたいけど
旦那さんがリスクあるの嫌いだから
自分のパート収入だけでも
オルカンやってみようかな~
って悩んでるらしい。
で、これに対する私の見解は
やっちゃえ??
(無責任)
余剰金に限る
って条件付きではありますが
インフレなんでやっぱ
現金よりは株の方が安心なのでは
って思います。
一応一般論として言われてる
オルカンの特徴は
長期的には値上がりの可能性が高い
全世界に分散投資できる
運用コストが激安
好調な会社の株は比率が高くなり
不調な会社は除外される
(リバランス)
手間がかからない
元本割れリスクがある
為替リスクがある
個別株のような
大きなリターンは見込めない
なんだけど
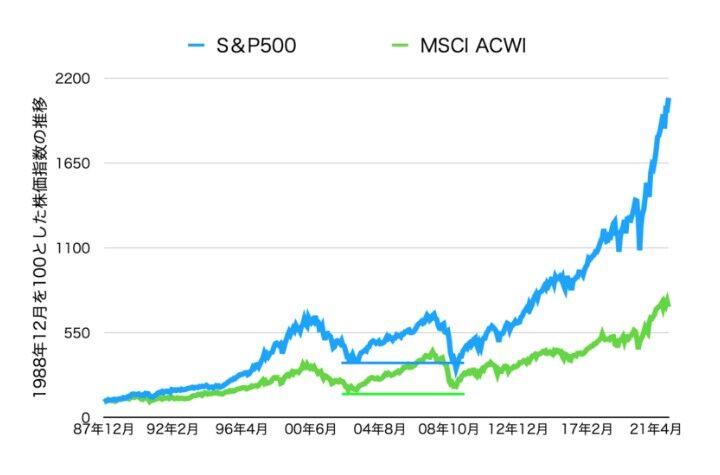
1つ目の長期リターンについては
過去を見ると
こう。
青が米国株(S&P500)
緑が世界株(MSCI ACWI)の
値動きなんだけど
米国株には負けるものの
世界株もこの40年ぐらい
長期的には右肩上がりです。
株価でいうと世界株は11倍
米国株は31倍になってる。
で、更にこれを実際のオルカンや
S&P500のように配当金を再投資し
円に換算すると、なんと・・・

オルカンが32~33倍
S&P500が75~80倍!!

ヨシ!
全財産突っ込むぞ!!
てなりそうですが
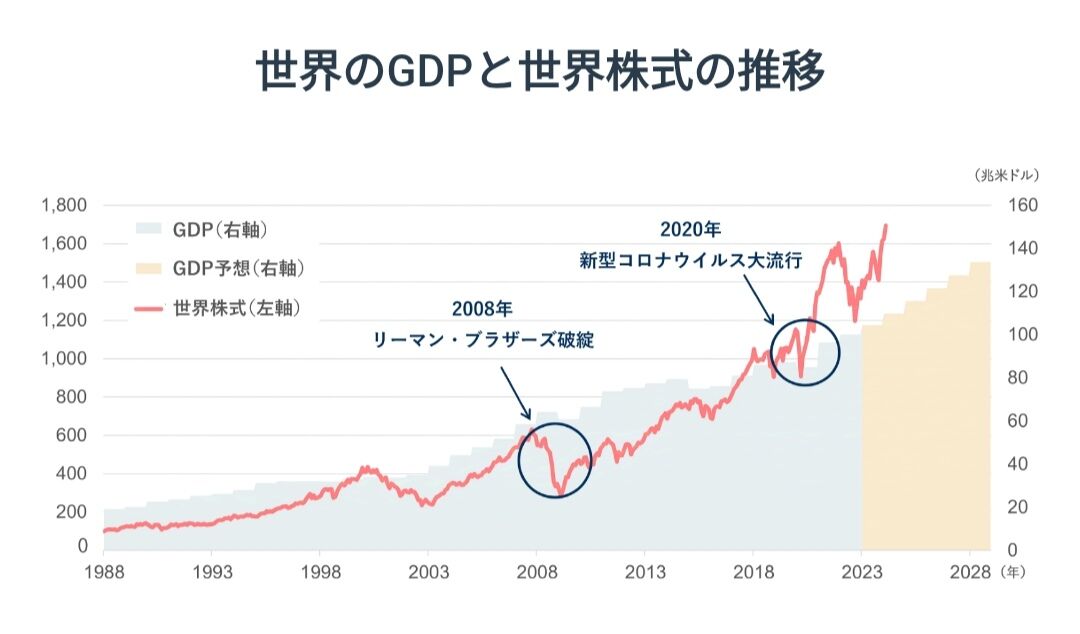
実際はこの間ITバブル崩壊とか
リーマンショックとかあるんで

財産半分以下に
なってる時期も
フツーにあるで?
いや、もっと遡って
1929年の世界恐慌まで入れたら
-86%の時期もあったんで
そのぐらい下がる可能性も
ないことはないDEATH☆
なので余剰資金で投資すべきってのは
最悪下がっても売らずに
株価が戻るまで待てるようにするため。
我が家はこの現金クッションを
個人向け国債にしてますが。
ちなみに現金はインフレ下では
確実に価値が減っていくため
長期保有には向かないし
実際この5年で100万円の価値って
既に89万円ぐらいに
減ってるんよな。
これ、一般的な4人世帯の
ファミリーで言ったら
年間55万ぐらい支出が増えてる計算。
金額変わってないから
リスクないって思っちゃうけど
実際には買えるものが減って
気づかぬうちに損失出してるんで
旦那さんにはそこら辺説明してみると
説得材料になるかもしれん。
そして余談ですが
↑このグラフ見てオルカンより
S&P500の方が2倍以上増えるなら
S&P500の方が良くない?
って思った人に一つ言っとくと
今後はほぼ確で
こんなに差が開く事は
ないよ?
なぜなら今のオルカン
中身の6割以上米国株だから。
昔はオルカンの中の
米国株比率が低かったから
こんだけ差がついたけど
今は米国株が伸びれば
オルカンも伸びるっていう構造なんよ。
例えば今のS&P500価格を10として
S&P500だけが1000倍に増えて
他の国が壊滅して
ゼロになったとするじゃん?
このときオルカンの中の米国株も
1000倍に増えるから
S&P500→10✕1000=10000
オルカンの中の米国株→6✕1000=6000
比率・10:6
倍率で言うと10÷6=1.6666・・・
つまり今全額S&P500に入れたら
どんなにS&P500だけが好調でも
オルカンの
1.66倍が上限。
逆にアメリカが不調なら
オルカンがS&P500を
超える可能性もあるわけで
過去のリターンを見て
S&P500最強!!
って思うと
期待外れになるかもしれません。
てことで私は質問者さんと同じ
オルカン派だよ♡
↑動画もどーぞ